ふーちゃんのFXによる資産形成

バツイチ中年男性で老後資金1,000万をFXで目指しています

ブログ FXによる資産形成 目指せ!老後資金1,000万円 2026年9月14日のトレードです

 おはようございます、FXふーちゃんです。現在、老後資金1,000万円を目指してFXで資産形成をしています。運用益は2015年から現在までが約272万円、そのうち2024年が113,669円、2025年が111,880円です。


 バツイチの中年男性で、離婚後は入金額が410万円、運用益が251,264円です。


 婚姻中は子供の大学進学資金の準備のために口座の資金を下ろさず、『複利』で運用していました。離婚後、子供と面会交流をする際に外食をしたり、衣類や文房具、書籍などを購入して渡していますので、今後は運用益の一部を使いながら、私の老後資金1,000万円を貯めていこうと考えています。


 FXを始めたのは2015年くらいで最初は1万円を入金しました。「危険な『投機』の代名詞であるFXだけは決してやるまい」と心に決めていたのですが、外貨MMF、日本株投信、日本株ETF、原油ETF、金投信、FXと経験したところFXが一番稼げましたので、現在はFXをメインにしています。


 たしかに「為替相場は世界中の中央銀行、機関投資家、およびヘッジファンドなどが鎬を削る苛烈な鉄火場であり、運用額や情報量で圧倒的に劣る個人投資家は決して手を出してはならない(1)」という専門家のご意見があります。他方で「FXは取引コストが外貨預金より低く(2,3,4)レバレッジを低くすれば外貨預金のように使える(2,4)」という他の専門家のご意見もあります。またプロのレバレッジは通常5~10倍であるという報告もあり(4)、想像していたよりもずいぶん低いという印象を抱きました。以上の専門家のご意見と私の投資経験から、私は「FXは先進主要国の通貨(除CHF・GBP)を低レバレッジ(2倍程度)で運用するには有用」と考えています。


 このほか、FXは借金で行うとリスクが跳ね上がるため、自己資金で行うことが極めて肝要とも考えています。TRYやZARなどの新興国通貨は、一見、スワップが大きいため長期保有がお得なように見えますが、通貨自体が右肩下がりで戻ってくるか分かりませんし、証券会社の取扱廃止のほか、デノミや通貨自体が無くなるリスクもありますのでトレードしないように心がけています。証券会社は新興国通貨のキャンペーンを盛んに行っていますが、初心者を嵌め込む罠ではないかと懸念しています。


 私はFXのメリットを以下の3つと考えています。

 ひとつめはFXが投信やETFと異なり各ポジションの売買値が平均化されることなく、独立していることです。例えばFXはマイナスのポジションを塩漬けにしてスワップを獲得し続けながら、プラスのポジションのみを利確できます。

 ふたつめはFXが先物取引やオプション取引などと異なり決済日時を自分で決められ、また投信やETFのような信託手数料がかからないことです。このためFXはプラ転するまで何年でもスワップをもらいながら塩漬けにできます。

 みっつめはFXが投信やETFとは異なり、利確してすぐに新たなトレードができることです。この特徴により資産の回転率を高め、チャンスを逃すことなくトレードすることが可能です。


 取引手法は以下の通りです。

 USD/JPYとNZD/JPYは買いのみ、EUR/USDは売りのみのスイングトレードです。各通貨において100~200PIPSごとに6,000通貨で1ポジションを取るようにして出来るだけ広い範囲でトレードするように心がけています。こまめな利確をするようにしていますがマイ転したらプラ転するまで数年間も塩漬けにしています。塩漬け前提ですのでスワップがプラスのポジションしかもちませんし、『両建て』も行いません。


 計画的なナンピンを行っていまして、10ポジション以上もてるように1ポジションあたりの資金は控えめにしています。証拠金維持率が1,100%を切ったら、新たなポジションをもたないようにしてレバレッジを抑えてプラ転するまでスワップを得ながら耐えています。必要であれば追加入金をしてロスカットしないように全力を尽くしています。


 参考にするチャートはローソク足の1時間足、日足、週足、月足です。同じく参考にする移動平行線は5日、21日、200日です。チャートで過去にもみ合った付近は、抵抗になりやすいという専門家のご意見があり(4,5)、過去にもみ合った個所や移動平行線あたりにおいて『逆張り』で指値をセットすることが多いです。


 利確手法は1時間足で見て利益が伸びにくくなった時に行います。10~30PIPSでの利確が最も多いです。大きな利益は望めませんが、着実に利益を得ることを優先しています。また、就寝前にレートをチェックしてプラスのポジションがあれば利確し、就寝中に為替相場が急変するリスクに備えています。


 大切な老後資金で塩漬け前提ですので、レバレッジは最大2.5倍までに抑えています。現在の実行レバレッジは1.88倍、証拠金維持率は1,325%、損益評価額は-383,195円、預託金残高は4,351,264円です。
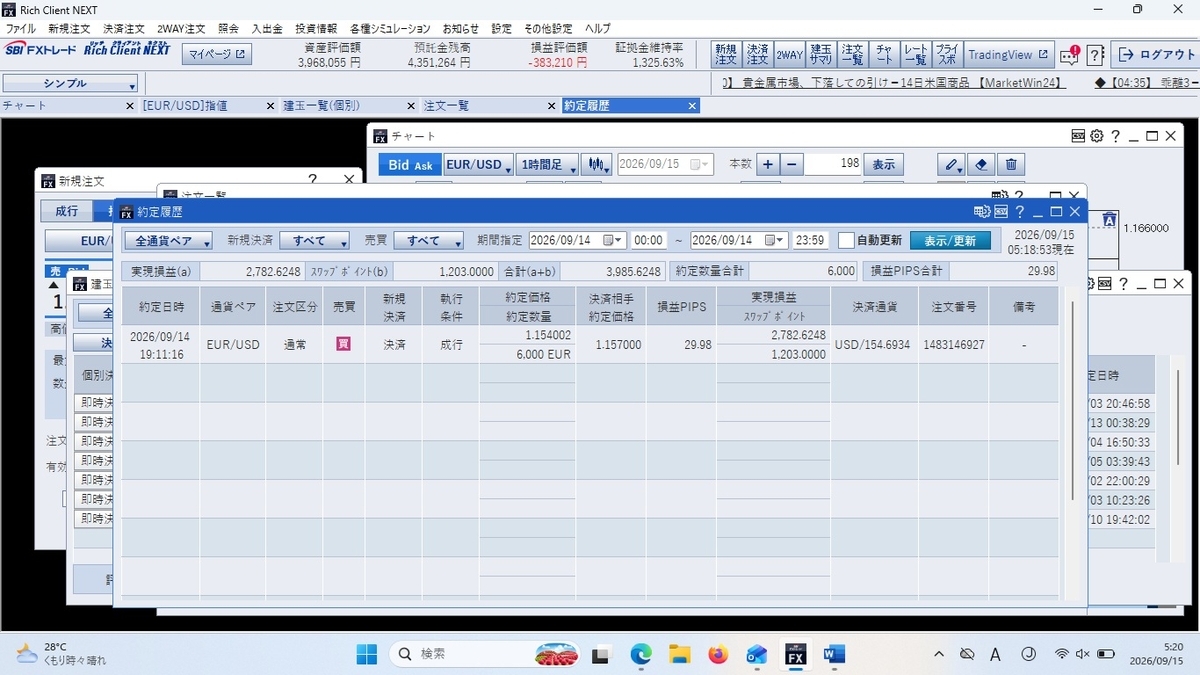


 9月14日のトレードは以下の通りです。EUR/USD指値売り1.1570は1.1540で利確しました。利益は30PIPSで、実現利益は2,782 + 1,203(スワップ) = 3,985円です。利確後、EUR/USD指値売りは1.1630にセットしました。

 世界的に原油高などを背景にインフレが高止まりしており、各国の中央銀行がインフレを抑えるために政策金利を上げ続けています。アメリカFRBと欧州ECBも利上げを続ける姿勢ですので、しばらくはEUR/USDも高値圏が続くのではと考えています。


 現在のポジションはEUR/USD売りが1.0250, 1.0375, 1.0500, 1.05800, 1.0820, 1.0905, 1.1080で、スワップ合計は202,577円です。

 現在の指値注文はEUR/USD売りが、1.1630です。


 老後資金1,000万円は遥か彼方ですが、千里の道も一歩からと言いますし、焦らずにコツコツ頑張ろうと思います。


 末筆ながら金融取引は自己責任ですので、当サイトは金融取引の損失に対して一切の責任を負いかねます。ご了承の上、自己責任において金融取引を行ってくださいますようお願いいたします。


引用文献

1)富田公彦 2015 『なぜ専門家の為替予想は外れるのか』 株式会社ぱる出版

2)SBIグループ 2013 『2013年版一目でわかる あなたの最適資産運用方法』 高橋書店

3)清水友樹 2012 『どの入門書よりもカンタン!一番わかるFXの基本のき』 株式会社インターナショナル・ラグジュアリーメディア

4)川合美智子 2013 『FXプロの定石』 日本実業出版社

5)岡安盛男 2013 『岡安盛男の稼ぐFX 実践の極意』 株式会社自由国民社


ブログ FXによる資産形成 目指せ!老後資金1,000万円 2026年9月7日~12日のトレードです

 こんばんは、FXふーちゃんです。現在、老後資金1,000万円を目指してFXで資産形成をしています。運用益は2015年から現在までが約272万円、そのうち2024年が113,669円、2025年が111,880円です。


 バツイチの中年男性で、離婚後は入金額が410万円、運用益が247,278円です。


 婚姻中は子供の大学進学資金の準備のために口座の資金を下ろさず、『複利』で運用していました。離婚後、子供と面会交流をする際に外食をしたり、衣類や文房具、書籍などを購入して渡していますので、今後は運用益の一部を使いながら、私の老後資金1,000万円を貯めていこうと考えています。


 FXを始めたのは2015年くらいで最初は1万円を入金しました。「危険な『投機』の代名詞であるFXだけは決してやるまい」と心に決めていたのですが、外貨MMF、日本株投信、日本株ETF、原油ETF、金投信、FXと経験したところFXが一番稼げましたので、現在はFXをメインにしています。


 たしかに「為替相場は世界中の中央銀行、機関投資家、およびヘッジファンドなどが鎬を削る苛烈な鉄火場であり、運用額や情報量で圧倒的に劣る個人投資家は決して手を出してはならない(1)」という専門家のご意見があります。他方で「FXは取引コストが外貨預金より低く(2,3,4)レバレッジを低くすれば外貨預金のように使える(2,4)」という他の専門家のご意見もあります。またプロのレバレッジは通常5~10倍であるという報告もあり(4)、想像していたよりもずいぶん低いという印象を抱きました。以上の専門家のご意見と私の投資経験から、私は「FXは先進主要国の通貨(除CHF・GBP)を低レバレッジ(2倍程度)で運用するには有用」と考えています。


 このほか、FXは借金で行うとリスクが跳ね上がるため、自己資金で行うことが極めて肝要とも考えています。TRYやZARなどの新興国通貨は、一見、スワップが大きいため長期保有がお得なように見えますが、通貨自体が右肩下がりで戻ってくるか分かりませんし、証券会社の取扱廃止のほか、デノミや通貨自体が無くなるリスクもありますのでトレードしないように心がけています。証券会社は新興国通貨のキャンペーンを盛んに行っていますが、初心者を嵌め込む罠ではないかと懸念しています。


 私はFXのメリットを以下の3つと考えています。

 ひとつめはFXが投信やETFと異なり各ポジションの売買値が平均化されることなく、独立していることです。例えばFXはマイナスのポジションを塩漬けにしてスワップを獲得し続けながら、プラスのポジションのみを利確できます。

 ふたつめはFXが先物取引やオプション取引などと異なり決済日時を自分で決められ、また投信やETFのような信託手数料がかからないことです。このためFXはプラ転するまで何年でもスワップをもらいながら塩漬けにできます。

 みっつめはFXが投信やETFとは異なり、利確してすぐに新たなトレードができることです。この特徴により資産の回転率を高め、チャンスを逃すことなくトレードすることが可能です。


 取引手法は以下の通りです。

 USD/JPYとNZD/JPYは買いのみ、EUR/USDは売りのみのスイングトレードです。各通貨において100~200PIPSごとに6,000通貨で1ポジションを取るようにして出来るだけ広い範囲でトレードするように心がけています。こまめな利確をするようにしていますがマイ転したらプラ転するまで数年間も塩漬けにしています。塩漬け前提ですのでスワップがプラスのポジションしかもちませんし、『両建て』も行いません。


 計画的なナンピンを行っていまして、10ポジション以上もてるように1ポジションあたりの資金は控えめにしています。証拠金維持率が1,100%を切ったら、新たなポジションをもたないようにしてレバレッジを抑えてプラ転するまでスワップを得ながら耐えています。必要であれば追加入金をしてロスカットしないように全力を尽くしています。


 参考にするチャートはローソク足の1時間足、日足、週足、月足です。同じく参考にする移動平行線は5日、21日、200日です。チャートで過去にもみ合った付近は、抵抗になりやすいという専門家のご意見があり(4,5)、過去にもみ合った個所や移動平行線あたりにおいて『逆張り』で指値をセットすることが多いです。


 利確手法は1時間足で見て利益が伸びにくくなった時に行います。10~30PIPSでの利確が最も多いです。大きな利益は望めませんが、着実に利益を得ることを優先しています。また、就寝前にレートをチェックしてプラスのポジションがあれば利確し、就寝中に為替相場が急変するリスクに備えています。


 大切な老後資金で塩漬け前提ですので、レバレッジは最大2.5倍までに抑えています。現在の実行レバレッジは2.17倍、証拠金維持率は1,150%、損益評価額は-411,794円、預託金残高は4,347,278円です。


 9月7日~12日のトレードはありません。

 イエメンのフーシ派が紅海の石油施設を占拠したとのことで、石油先物が急騰しています。またアメリカ国債が下落して、長期金利が高値圏にあります。EUR/USDはローソク足の一時間足で見ると下落傾向ですが、1.1590未満では底堅いようです。


 現在のポジションはEUR/USD売りが1.0250, 1.0375, 1.0500, 1.05800, 1.0820, 1.0905, 1.1080, 1.1570で、スワップ合計は203,577円です。

 現在の指値注文はEUR/USD売りはありません。


 老後資金1,000万円は遥か彼方ですが、千里の道も一歩からと言いますし、焦らずにコツコツ頑張ろうと思います。


 末筆ながら金融取引は自己責任ですので、当サイトは金融取引の損失に対して一切の責任を負いかねます。ご了承の上、自己責任において金融取引を行ってくださいますようお願いいたします。


引用文献

1)富田公彦 2015 『なぜ専門家の為替予想は外れるのか』 株式会社ぱる出版

2)SBIグループ 2013 『2013年版一目でわかる あなたの最適資産運用方法』 高橋書店

3)清水友樹 2012 『どの入門書よりもカンタン!一番わかるFXの基本のき』 株式会社インターナショナル・ラグジュアリーメディア

4)川合美智子 2013 『FXプロの定石』 日本実業出版社

5)岡安盛男 2013 『岡安盛男の稼ぐFX 実践の極意』 株式会社自由国民社


ブログ FXによる資産形成 目指せ!老後資金1,000万円 2026年8月31日~9月5日のトレードです

 こんにちは、FXふーちゃんです。現在、老後資金1,000万円を目指してFXで資産形成をしています。運用益は2015年から現在までが約272万円、そのうち2024年が113,669円、2025年が111,880円です。


 バツイチの中年男性で、離婚後は入金額が410万円、運用益が247,278円です。


 婚姻中は子供の大学進学資金の準備のために口座の資金を下ろさず、『複利』で運用していました。離婚後、子供と面会交流をする際に外食をしたり、衣類や文房具、書籍などを購入して渡していますので、今後は運用益の一部を使いながら、私の老後資金1,000万円を貯めていこうと考えています。


 FXを始めたのは2015年くらいで最初は1万円を入金しました。「危険な『投機』の代名詞であるFXだけは決してやるまい」と心に決めていたのですが、外貨MMF、日本株投信、日本株ETF、原油ETF、金投信、FXと経験したところFXが一番稼げましたので、現在はFXをメインにしています。


 たしかに「為替相場は世界中の中央銀行、機関投資家、およびヘッジファンドなどが鎬を削る苛烈な鉄火場であり、運用額や情報量で圧倒的に劣る個人投資家は決して手を出してはならない(1)」という専門家のご意見があります。他方で「FXは取引コストが外貨預金より低く(2,3,4)レバレッジを低くすれば外貨預金のように使える(2,4)」という他の専門家のご意見もあります。またプロのレバレッジは通常5~10倍であるという報告もあり(4)、想像していたよりもずいぶん低いという印象を抱きました。以上の専門家のご意見と私の投資経験から、私は「FXは先進主要国の通貨(除CHF・GBP)を低レバレッジ(2倍程度)で運用するには有用」と考えています。


 このほか、FXは借金で行うとリスクが跳ね上がるため、自己資金で行うことが極めて肝要とも考えています。TRYやZARなどの新興国通貨は、一見、スワップが大きいため長期保有がお得なように見えますが、通貨自体が右肩下がりで戻ってくるか分かりませんし、証券会社の取扱廃止のほか、デノミや通貨自体が無くなるリスクもありますのでトレードしないように心がけています。証券会社は新興国通貨のキャンペーンを盛んに行っていますが、初心者を嵌め込む罠ではないかと懸念しています。


 私はFXのメリットを以下の3つと考えています。

 ひとつめはFXが投信やETFと異なり各ポジションの売買値が平均化されることなく、独立していることです。例えばFXはマイナスのポジションを塩漬けにしてスワップを獲得し続けながら、プラスのポジションのみを利確できます。

 ふたつめはFXが先物取引やオプション取引などと異なり決済日時を自分で決められ、また投信やETFのような信託手数料がかからないことです。このためFXはプラ転するまで何年でもスワップをもらいながら塩漬けにできます。

 みっつめはFXが投信やETFとは異なり、利確してすぐに新たなトレードができることです。この特徴により資産の回転率を高め、チャンスを逃すことなくトレードすることが可能です。


 取引手法は以下の通りです。

 USD/JPYとNZD/JPYは買いのみ、EUR/USDは売りのみのスイングトレードです。各通貨において100~200PIPSごとに6,000通貨で1ポジションを取るようにして出来るだけ広い範囲でトレードするように心がけています。こまめな利確をするようにしていますがマイ転したらプラ転するまで数年間も塩漬けにしています。塩漬け前提ですのでスワップがプラスのポジションしかもちませんし、『両建て』も行いません。


 計画的なナンピンを行っていまして、10ポジション以上もてるように1ポジションあたりの資金は控えめにしています。証拠金維持率が1,100%を切ったら、新たなポジションをもたないようにしてレバレッジを抑えてプラ転するまでスワップを得ながら耐えています。必要であれば追加入金をしてロスカットしないように全力を尽くしています。


 参考にするチャートはローソク足の1時間足、日足、週足、月足です。同じく参考にする移動平行線は5日、21日、200日です。チャートで過去にもみ合った付近は、抵抗になりやすいという専門家のご意見があり(4,5)、過去にもみ合った個所や移動平行線あたりにおいて『逆張り』で指値をセットすることが多いです。


 利確手法は1時間足で見て利益が伸びにくくなった時に行います。10~30PIPSでの利確が最も多いです。大きな利益は望めませんが、着実に利益を得ることを優先しています。また、就寝前にレートをチェックしてプラスのポジションがあれば利確し、就寝中に為替相場が急変するリスクに備えています。


 大切な老後資金で塩漬け前提ですので、レバレッジは最大2.5倍までに抑えています。現在の実行レバレッジは2.22倍、証拠金維持率は1,122%、損益評価額は-438,584円、預託金残高は4,347,278円です。


 8月31日~9月5日のトレードはありません。

 日銀の利上げが早まるとの見方からUSD/JPYとEUR/JPYは下落し、EUR/USDはレンジ相場で1.1580あたりは底堅そうです。


 現在のポジションはEUR/USD売りが1.0250, 1.0375, 1.0500, 1.05800, 1.0820, 1.0905, 1.1080, 1.1570で、スワップ合計は201,345円です。


 老後資金1,000万円は遥か彼方ですが、千里の道も一歩からと言いますし、焦らずにコツコツ頑張ろうと思います。


 末筆ながら金融取引は自己責任ですので、当サイトは金融取引の損失に対して一切の責任を負いかねます。ご了承の上、自己責任において金融取引を行ってくださいますようお願いいたします。


引用文献

1)富田公彦 2015 『なぜ専門家の為替予想は外れるのか』 株式会社ぱる出版

2)SBIグループ 2013 『2013年版一目でわかる あなたの最適資産運用方法』 高橋書店

3)清水友樹 2012 『どの入門書よりもカンタン!一番わかるFXの基本のき』 株式会社インターナショナル・ラグジュアリーメディア

4)川合美智子 2013 『FXプロの定石』 日本実業出版社

5)岡安盛男 2013 『岡安盛男の稼ぐFX 実践の極意』 株式会社自由国民社


ブログ FXによる資産形成 目指せ!老後資金1,000万円 2026年8月24日~29日のトレードです

こんにちは、FXふーちゃんです。現在、老後資金1,000万円を目指してFXで資産形成をしています。運用益は2015年から現在までが約272万円、そのうち2024年が113,669円、2025年が111,880円です。


バツイチの中年男性で、離婚後は入金額が410万円、運用益が247,278円です。


 婚姻中は子供の大学進学資金の準備のために口座の資金を下ろさず、『複利』で運用していました。離婚後、子供と面会交流をする際に外食をしたり、衣類や文房具、書籍などを購入して渡していますので、今後は運用益の一部を使いながら、私の老後資金1,000万円を貯めていこうと考えています。


FXを始めたのは2015年くらいで最初は1万円を入金しました。「危険な『投機』の代名詞であるFXだけは決してやるまい」と心に決めていたのですが、外貨MMF、日本株投信、日本株ETF、原油ETF、金投信、FXと経験したところFXが一番稼げましたので、現在はFXをメインにしています。


たしかに「為替相場は世界中の中央銀行、機関投資家、およびヘッジファンドなどが鎬を削る苛烈な鉄火場であり、運用額や情報量で圧倒的に劣る個人投資家は決して手を出してはならない(1)」という専門家のご意見があります。他方で「FXは取引コストが外貨預金より低く(2,3,4)レバレッジを低くすれば外貨預金のように使える(2,4)」という他の専門家のご意見もあります。またプロのレバレッジは通常510倍であるという報告もあり(4)、想像していたよりもずいぶん低いという印象を抱きました。以上の専門家のご意見と私の投資経験から、私は「FXは先進主要国の通貨(除CHFGBP)を低レバレッジ(2倍程度)で運用するには有用」と考えています。


このほか、FXは借金で行うとリスクが跳ね上がるため、自己資金で行うことが極めて肝要とも考えています。TRYZARなどの新興国通貨は、一見、スワップが大きいため長期保有がお得なように見えますが、通貨自体が右肩下がりで戻ってくるか分かりませんし、証券会社の取扱廃止のほか、デノミや通貨自体が無くなるリスクもありますのでトレードしないように心がけています。証券会社は新興国通貨のキャンペーンを盛んに行っていますが、初心者を嵌め込む罠ではないかと懸念しています。


私はFXのメリットを以下の3つと考えています。

ひとつめはFXが投信やETFと異なり各ポジションの売買値が平均化されることなく、独立していることです。例えばFXはマイナスのポジションを塩漬けにしてスワップを獲得し続けながら、プラスのポジションのみを利確できます。

ふたつめはFXが先物取引やオプション取引などと異なり決済日時を自分で決められ、また投信やETFのような信託手数料がかからないことです。このためFXはプラ転するまで何年でもスワップをもらいながら塩漬けにできます。

みっつめはFXが投信やETFとは異なり、利確してすぐに新たなトレードができることです。この特徴により資産の回転率を高め、チャンスを逃すことなくトレードすることが可能です。


取引手法は以下の通りです。

USD/JPYNZD/JPYは買いのみ、EUR/USDは売りのみのスイングトレードです。各通貨において100200PIPSごとに6,000通貨で1ポジションを取るようにして出来るだけ広い範囲でトレードするように心がけています。こまめな利確をするようにしていますがマイ転したらプラ転するまで数年間も塩漬けにしています。塩漬け前提ですのでスワップがプラスのポジションしかもちませんし、『両建て』も行いません。


計画的なナンピンを行っていまして、10ポジション以上もてるように1ポジションあたりの資金は控えめにしています。証拠金維持率が1,100%を切ったら、新たなポジションをもたないようにしてレバレッジを抑えてプラ転するまでスワップを得ながら耐えています。必要であれば追加入金をしてロスカットしないように全力を尽くしています。


参考にするチャートはローソク足の1時間足、日足、週足、月足です。同じく参考にする移動平行線は5日、21日、200日です。チャートで過去にもみ合った付近は、抵抗になりやすいという専門家のご意見があり(4,5)、過去にもみ合った個所や移動平行線あたりにおいて『逆張り』で指値をセットすることが多いです。


利確手法は1時間足で見て利益が伸びにくくなった時に行います。1030PIPSでの利確が最も多いです。大きな利益は望めませんが、着実に利益を得ることを優先しています。また、就寝前にレートをチェックしてプラスのポジションがあれば利確し、就寝中に為替相場が急変するリスクに備えています。


大切な老後資金で塩漬け前提ですので、レバレッジは最大2.5倍までに抑えています。現在の実行レバレッジは2.27倍、証拠金維持率は1,098%、損益評価額は-434,919円、預託金残高は4,347,278円です。


8月24日~29日のトレードはありません。

アメリカFRBのウォーシュ議長がジャクソンホールで利上げを示唆したことから、EUR/USDは下落に転じました。


現在のポジションはEUR/USD売りが1.0250, 1.0375, 1.0500, 1.05800, 1.0820, 1.0905, 1.1080, 1.1570で、スワップ合計は198,993円です。


老後資金1,000万円は遥か彼方ですが、千里の道も一歩からと言いますし、焦らずにコツコツ頑張ろうと思います。


末筆ながら金融取引は自己責任ですので、当サイトは金融取引の損失に対して一切の責任を負いかねます。ご了承の上、自己責任において金融取引を行ってくださいますようお願いいたします。


引用文献

1)富田公彦 2015 『なぜ専門家の為替予想は外れるのか』 株式会社ぱる出版

2)SBIグループ 2013 『2013年版一目でわかる あなたの最適資産運用方法』 高橋書店

3)清水友樹 2012 『どの入門書よりもカンタン!一番わかるFXの基本のき』 株式会社インターナショナル・ラグジュアリーメディア

4)川合美智子 2013 『FXプロの定石』 日本実業出版社

5)岡安盛男 2013 『岡安盛男の稼ぐFX 実践の極意』 株式会社自由国民社


ブログ FXによる資産形成 目指せ!老後資金1,000万円 2026年8月10日~16日のトレードです

こんばんは、FXふーちゃんです。現在、老後資金1,000万円を目指してFXで資産形成をしています。運用益は2015年から現在までが約272万円、そのうち2024年が113,669円、2025年が111,880円です。


バツイチの中年男性で、離婚後は入金額が410万円、運用益が247,278円です。


 婚姻中は子供の大学進学資金の準備のために口座の資金を下ろさず、『複利』で運用していました。離婚後、子供と面会交流をする際に外食をしたり、衣類や文房具、書籍などを購入して渡していますので、今後は運用益の一部を使いながら、私の老後資金1,000万円を貯めていこうと考えています。


FXを始めたのは2015年くらいで最初は1万円を入金しました。「危険な『投機』の代名詞であるFXだけは決してやるまい」と心に決めていたのですが、外貨MMF、日本株投信、日本株ETF、原油ETF、金投信、FXと経験したところFXが一番稼げましたので、現在はFXをメインにしています。


たしかに「為替相場は世界中の中央銀行、機関投資家、およびヘッジファンドなどが鎬を削る苛烈な鉄火場であり、運用額や情報量で圧倒的に劣る個人投資家は決して手を出してはならない(1)」という専門家のご意見があります。他方で「FXは取引コストが外貨預金より低く(2,3,4)レバレッジを低くすれば外貨預金のように使える(2,4)」という他の専門家のご意見もあります。またプロのレバレッジは通常510倍であるという報告もあり(4)、想像していたよりもずいぶん低いという印象を抱きました。以上の専門家のご意見と私の投資経験から、私は「FXは先進主要国の通貨(除CHFGBP)を低レバレッジ(2倍程度)で運用するには有用」と考えています。


このほか、FXは借金で行うとリスクが跳ね上がるため、自己資金で行うことが極めて肝要とも考えています。TRYZARなどの新興国通貨は、一見、スワップが大きいため長期保有がお得なように見えますが、通貨自体が右肩下がりで戻ってくるか分かりませんし、証券会社の取扱廃止のほか、デノミや通貨自体が無くなるリスクもありますのでトレードしないように心がけています。証券会社は新興国通貨のキャンペーンを盛んに行っていますが、初心者を嵌め込む罠ではないかと懸念しています。


私はFXのメリットを以下の3つと考えています。

ひとつめはFXが投信やETFと異なり各ポジションの売買値が平均化されることなく、独立していることです。例えばFXはマイナスのポジションを塩漬けにしてスワップを獲得し続けながら、プラスのポジションのみを利確できます。

ふたつめはFXが先物取引やオプション取引などと異なり決済日時を自分で決められ、また投信やETFのような信託手数料がかからないことです。このためFXはプラ転するまで何年でもスワップをもらいながら塩漬けにできます。

みっつめはFXが投信やETFとは異なり、利確してすぐに新たなトレードができることです。この特徴により資産の回転率を高め、チャンスを逃すことなくトレードすることが可能です。


取引手法は以下の通りです。

USD/JPYNZD/JPYは買いのみ、EUR/USDは売りのみのスイングトレードです。各通貨において100200PIPSごとに6,000通貨で1ポジションを取るようにして出来るだけ広い範囲でトレードするように心がけています。こまめな利確をするようにしていますがマイ転したらプラ転するまで数年間も塩漬けにしています。塩漬け前提ですのでスワップがプラスのポジションしかもちませんし、『両建て』も行いません。


計画的なナンピンを行っていまして、10ポジション以上もてるように1ポジションあたりの資金は控えめにしています。証拠金維持率が1,100%を切ったら、新たなポジションをもたないようにしてレバレッジを抑えてプラ転するまでスワップを得ながら耐えています。必要であれば追加入金をしてロスカットしないように全力を尽くしています。


参考にするチャートはローソク足の1時間足、日足、週足、月足です。同じく参考にする移動平行線は5日、21日、200日です。チャートで過去にもみ合った付近は、抵抗になりやすいという専門家のご意見があり(4,5)、過去にもみ合った個所や移動平行線あたりにおいて『逆張り』で指値をセットすることが多いです。


利確手法は1時間足で見て利益が伸びにくくなった時に行います。1030PIPSでの利確が最も多いです。大きな利益は望めませんが、着実に利益を得ることを優先しています。また、就寝前にレートをチェックしてプラスのポジションがあれば利確し、就寝中に為替相場が急変するリスクに備えています。


大切な老後資金で塩漬け前提ですので、レバレッジは最大2.5倍までに抑えています。現在の実行レバレッジは2.25倍、証拠金維持率は1,108%、損益評価額は-424,608円、預託金残高は4,347,278円です。


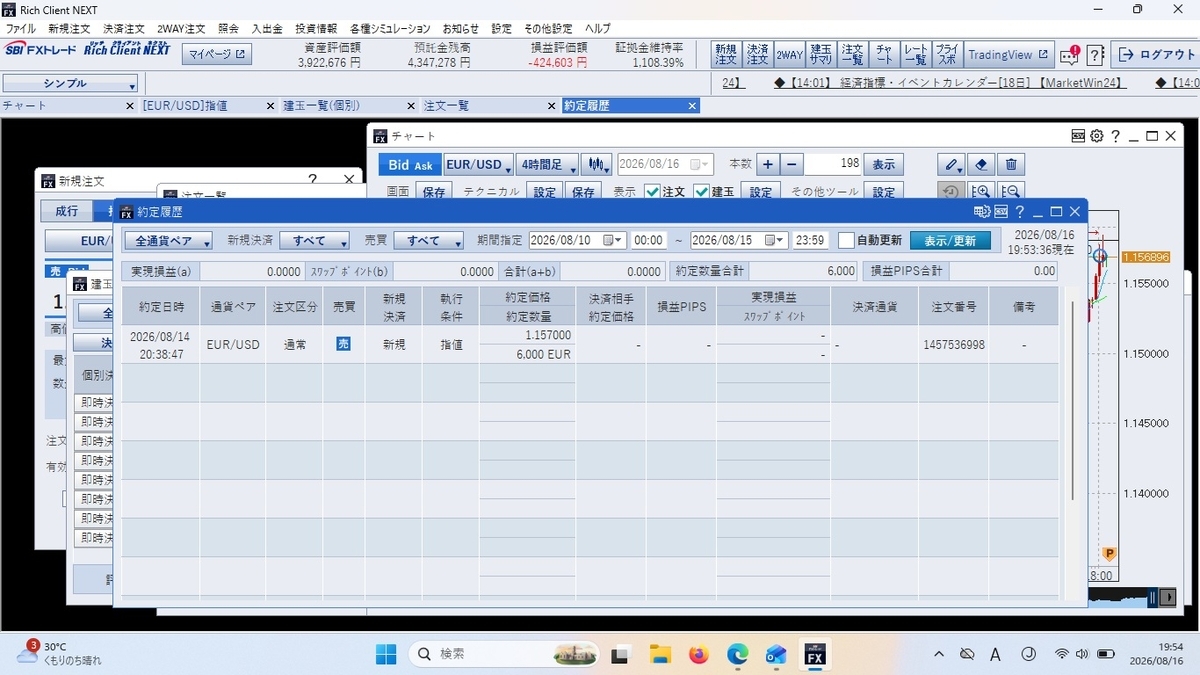
810日~16日のトレードは、EUR/USD指値売り1.1570が刺さりました

アメリカの景気の先行きが不透明なためFRBの利上げは後退したとのことで、EUR/USDは上昇しています。指値売りの1.1570が刺さりましたので、プラ転するまでホールドしたいと思います。


現在のポジションはEUR/USD売りが1.0250, 1.0375, 1.0500, 1.05800, 1.0820, 1.0905, 1.1080, 1,1570で、スワップ合計は194,289円です。

現在の指値注文はありません。


老後資金1,000万円は遥か彼方ですが、千里の道も一歩からと言いますし、焦らずにコツコツ頑張ろうと思います。


末筆ながら金融取引は自己責任ですので、当サイトは金融取引の損失に対して一切の責任を負いかねます。ご了承の上、自己責任において金融取引を行ってくださいますようお願いいたします。


引用文献

1)富田公彦 2015 『なぜ専門家の為替予想は外れるのか』 株式会社ぱる出版

2)SBIグループ 2013 『2013年版一目でわかる あなたの最適資産運用方法』 高橋書店

3)清水友樹 2012 『どの入門書よりもカンタン!一番わかるFXの基本のき』 株式会社インターナショナル・ラグジュアリーメディア

4)川合美智子 2013 『FXプロの定石』 日本実業出版社

5)岡安盛男 2013 『岡安盛男の稼ぐFX 実践の極意』 株式会社自由国民社


ブログ FXによる資産形成 目指せ!老後資金1,000万円 2026年8月3日~8日のトレードです

 こんばんは、FXふーちゃんです。現在、老後資金1,000万円を目指してFXで資産形成をしています。運用益は2015年から現在までが約272万円、そのうち2024年が113,669円、2025年が111,880円です。


 バツイチの中年男性で、離婚後は入金額が410万円、運用益が247,278円です。


 婚姻中は子供の大学進学資金の準備のために口座の資金を下ろさず、『複利』で運用していました。離婚後、子供と面会交流をする際に外食をしたり、衣類や文房具、書籍などを購入して渡していますので、今後は運用益の一部を使いながら、私の老後資金1,000万円を貯めていこうと考えています。


 FXを始めたのは2015年くらいで最初は1万円を入金しました。「危険な『投機』の代名詞であるFXだけは決してやるまい」と心に決めていたのですが、外貨MMF、日本株投信、日本株ETF、原油ETF、金投信、FXと経験したところFXが一番稼げましたので、現在はFXをメインにしています。


 たしかに「為替相場は世界中の中央銀行、機関投資家、およびヘッジファンドなどが鎬を削る苛烈な鉄火場であり、運用額や情報量で圧倒的に劣る個人投資家は決して手を出してはならない(1)」という専門家のご意見があります。他方で「FXは取引コストが外貨預金より低く(2,3,4)レバレッジを低くすれば外貨預金のように使える(2,4)」という他の専門家のご意見もあります。またプロのレバレッジは通常5~10倍であるという報告もあり(4)、想像していたよりもずいぶん低いという印象を抱きました。以上の専門家のご意見と私の投資経験から、私は「FXは先進主要国の通貨(除CHF・GBP)を低レバレッジ(2倍程度)で運用するには有用」と考えています。


 このほか、FXは借金で行うとリスクが跳ね上がるため、自己資金で行うことが極めて肝要とも考えています。TRYやZARなどの新興国通貨は、一見、スワップが大きいため長期保有がお得なように見えますが、通貨自体が右肩下がりで戻ってくるか分かりませんし、証券会社の取扱廃止のほか、デノミや通貨自体が無くなるリスクもありますのでトレードしないように心がけています。証券会社は新興国通貨のキャンペーンを盛んに行っていますが、初心者を嵌め込む罠ではないかと懸念しています。


 私はFXのメリットを以下の3つと考えています。

 ひとつめはFXが投信やETFと異なり各ポジションの売買値が平均化されることなく、独立していることです。例えばFXはマイナスのポジションを塩漬けにしてスワップを獲得し続けながら、プラスのポジションのみを利確できます。

 ふたつめはFXが先物取引やオプション取引などと異なり決済日時を自分で決められ、また投信やETFのような信託手数料がかからないことです。このためFXはプラ転するまで何年でもスワップをもらいながら塩漬けにできます。

 みっつめはFXが投信やETFとは異なり、利確してすぐに新たなトレードができることです。この特徴により資産の回転率を高め、チャンスを逃すことなくトレードすることが可能です。


 取引手法は以下の通りです。

 USD/JPYとNZD/JPYは買いのみ、EUR/USDは売りのみのスイングトレードです。各通貨において100~200PIPSごとに6,000通貨で1ポジションを取るようにして出来るだけ広い範囲でトレードするように心がけています。こまめな利確をするようにしていますがマイ転したらプラ転するまで数年間も塩漬けにしています。塩漬け前提ですのでスワップがプラスのポジションしかもちませんし、『両建て』も行いません。


 計画的なナンピンを行っていまして、10ポジション以上もてるように1ポジションあたりの資金は控えめにしています。証拠金維持率が1,100%を切ったら、新たなポジションをもたないようにしてレバレッジを抑えてプラ転するまでスワップを得ながら耐えています。必要であれば追加入金をしてロスカットしないように全力を尽くしています。


 参考にするチャートはローソク足の1時間足、日足、週足、月足です。同じく参考にする移動平行線は5日、21日、200日です。チャートで過去にもみ合った付近は、抵抗になりやすいという専門家のご意見があり(4,5)、過去にもみ合った個所や移動平行線あたりにおいて『逆張り』で指値をセットすることが多いです。


 利確手法は1時間足で見て利益が伸びにくくなった時に行います。10~30PIPSでの利確が最も多いです。大きな利益は望めませんが、着実に利益を得ることを優先しています。また、就寝前にレートをチェックしてプラスのポジションがあれば利確し、就寝中に為替相場が急変するリスクに備えています。


 大切な老後資金で塩漬け前提ですので、レバレッジは最大2.5倍までに抑えています。現在の実行レバレッジは1.95倍、証拠金維持率は1,276%、損益評価額は-404,805円、預託金残高は4,347,278円です。


 8月3日~8日のトレードはありません。

 アメリカとイランとの和平が進展するという期待、アメリカの雇用統計の悪化によるFRBの利上げの後退、などによりEUR/USDは上昇基調しています。


 現在のポジションはEUR/USD売りが1.0250, 1.0375, 1.0500, 1.05800, 1.0820, 1.0905, 1.1080で、スワップ合計は192,504円です。

 現在の指値注文はEUR/USD売りが、1.1570です。


 老後資金1,000万円は遥か彼方ですが、千里の道も一歩からと言いますし、焦らずにコツコツ頑張ろうと思います。


 末筆ながら金融取引は自己責任ですので、当サイトは金融取引の損失に対して一切の責任を負いかねます。ご了承の上、自己責任において金融取引を行ってくださいますようお願いいたします。


引用文献

1)富田公彦 2015 『なぜ専門家の為替予想は外れるのか』 株式会社ぱる出版

2)SBIグループ 2013 『2013年版一目でわかる あなたの最適資産運用方法』 高橋書店

3)清水友樹 2012 『どの入門書よりもカンタン!一番わかるFXの基本のき』 株式会社インターナショナル・ラグジュアリーメディア

4)川合美智子 2013 『FXプロの定石』 日本実業出版社

5)岡安盛男 2013 『岡安盛男の稼ぐFX 実践の極意』 株式会社自由国民社


ブログ FXによる資産形成 目指せ!老後資金1,000万円 2026年7月27日~8月1日のトレードです

 こんにちは、FXふーちゃんです。現在、老後資金1,000万円を目指してFXで資産形成をしています。運用益は2015年から現在までが約272万円、そのうち2024年が113,669円、2025年が111,880円です。


 バツイチの中年男性で、離婚後は入金額が410万円、運用益が247,278円です。


 婚姻中は子供の大学進学資金の準備のために口座の資金を下ろさず、『複利』で運用していました。離婚後、子供と面会交流をする際に外食をしたり、衣類や文房具、書籍などを購入して渡していますので、今後は運用益の一部を使いながら、私の老後資金1,000万円を貯めていこうと考えています。


 FXを始めたのは2015年くらいで最初は1万円を入金しました。「危険な『投機』の代名詞であるFXだけは決してやるまい」と心に決めていたのですが、外貨MMF、日本株投信、日本株ETF、原油ETF、金投信、FXと経験したところFXが一番稼げましたので、現在はFXをメインにしています。


 たしかに「為替相場は世界中の中央銀行、機関投資家、およびヘッジファンドなどが鎬を削る苛烈な鉄火場であり、運用額や情報量で圧倒的に劣る個人投資家は決して手を出してはならない(1)」という専門家のご意見があります。他方で「FXは取引コストが外貨預金より低く(2,3,4)レバレッジを低くすれば外貨預金のように使える(2,4)」という他の専門家のご意見もあります。またプロのレバレッジは通常5~10倍であるという報告もあり(4)、想像していたよりもずいぶん低いという印象を抱きました。以上の専門家のご意見と私の投資経験から、私は「FXは先進主要国の通貨(除CHF・GBP)を低レバレッジ(2倍程度)で運用するには有用」と考えています。


 このほか、FXは借金で行うとリスクが跳ね上がるため、自己資金で行うことが極めて肝要とも考えています。TRYやZARなどの新興国通貨は、一見、スワップが大きいため長期保有がお得なように見えますが、通貨自体が右肩下がりで戻ってくるか分かりませんし、証券会社の取扱廃止のほか、デノミや通貨自体が無くなるリスクもありますのでトレードしないように心がけています。証券会社は新興国通貨のキャンペーンを盛んに行っていますが、初心者を嵌め込む罠ではないかと懸念しています。


 私はFXのメリットを以下の3つと考えています。

 ひとつめはFXが投信やETFと異なり各ポジションの売買値が平均化されることなく、独立していることです。例えばFXはマイナスのポジションを塩漬けにしてスワップを獲得し続けながら、プラスのポジションのみを利確できます。

 ふたつめはFXが先物取引やオプション取引などと異なり決済日時を自分で決められ、また投信やETFのような信託手数料がかからないことです。このためFXはプラ転するまで何年でもスワップをもらいながら塩漬けにできます。

 みっつめはFXが投信やETFとは異なり、利確してすぐに新たなトレードができることです。この特徴により資産の回転率を高め、チャンスを逃すことなくトレードすることが可能です。


 取引手法は以下の通りです。

 USD/JPYとNZD/JPYは買いのみ、EUR/USDは売りのみのスイングトレードです。各通貨において100~200PIPSごとに6,000通貨で1ポジションを取るようにして出来るだけ広い範囲でトレードするように心がけています。こまめな利確をするようにしていますがマイ転したらプラ転するまで数年間も塩漬けにしています。塩漬け前提ですのでスワップがプラスのポジションしかもちませんし、『両建て』も行いません。


 計画的なナンピンを行っていまして、10ポジション以上もてるように1ポジションあたりの資金は控えめにしています。証拠金維持率が1,100%を切ったら、新たなポジションをもたないようにしてレバレッジを抑えてプラ転するまでスワップを得ながら耐えています。必要であれば追加入金をしてロスカットしないように全力を尽くしています。


 参考にするチャートはローソク足の1時間足、日足、週足、月足です。同じく参考にする移動平行線は5日、21日、200日です。チャートで過去にもみ合った付近は、抵抗になりやすいという専門家のご意見があり(4,5)、過去にもみ合った個所や移動平行線あたりにおいて『逆張り』で指値をセットすることが多いです。


 利確手法は1時間足で見て利益が伸びにくくなった時に行います。10~30PIPSでの利確が最も多いです。大きな利益は望めませんが、着実に利益を得ることを優先しています。また、就寝前にレートをチェックしてプラスのポジションがあれば利確し、就寝中に為替相場が急変するリスクに備えています。


 大切な老後資金で塩漬け前提ですので、レバレッジは最大2.5倍までに抑えています。現在の実行レバレッジは1.94倍、証拠金維持率は1,287%、損益評価額は-401,833円、預託金残高は4,347,278円です。


 7月27日~8月12日のトレードはありませんでした。

 アメリカとイランとの停戦合意後も双方の攻撃が継続し、今後の停戦が継続するか否か予断を許しません。EUR/USDは下落傾向がありましたが、底を打って大きく上昇しています。指値売り1.1600が刺さるのではと期待しています。


 現在のポジションはEUR/USD売りが1.0250, 1.0375, 1.0500, 1.05800, 1.0820, 1.0905, 1.1080で、スワップ合計は190,177円です。

 現在の指値注文はEUR/USD売りが、1.1600です。


 老後資金1,000万円は遥か彼方ですが、千里の道も一歩からと言いますし、焦らずにコツコツ頑張ろうと思います。


 末筆ながら金融取引は自己責任ですので、当サイトは金融取引の損失に対して一切の責任を負いかねます。ご了承の上、自己責任において金融取引を行ってくださいますようお願いいたします。


引用文献

1)富田公彦 2015 『なぜ専門家の為替予想は外れるのか』 株式会社ぱる出版

2)SBIグループ 2013 『2013年版一目でわかる あなたの最適資産運用方法』 高橋書店

3)清水友樹 2012 『どの入門書よりもカンタン!一番わかるFXの基本のき』 株式会社インターナショナル・ラグジュアリーメディア

4)川合美智子 2013 『FXプロの定石』 日本実業出版社

5)岡安盛男 2013 『岡安盛男の稼ぐFX 実践の極意』 株式会社自由国民社


ブログ FXによる資産形成 目指せ!老後資金1,000万円 2026年7月13日~18日のトレードです

 こんばんは、FXふーちゃんです。現在、老後資金1,000万円を目指してFXで資産形成をしています。運用益は2015年から現在までが約272万円、そのうち2024年が113,669円、2025年が111,880円です。


 バツイチの中年男性で、離婚後は入金額が410万円、運用益が247,278円です。


 婚姻中は子供の大学進学資金の準備のために口座の資金を下ろさず、『複利』で運用していました。離婚後、子供と面会交流をする際に外食をしたり、衣類や文房具、書籍などを購入して渡していますので、今後は運用益の一部を使いながら、私の老後資金1,000万円を貯めていこうと考えています。


 FXを始めたのは2015年くらいで最初は1万円を入金しました。「危険な『投機』の代名詞であるFXだけは決してやるまい」と心に決めていたのですが、外貨MMF、日本株投信、日本株ETF、原油ETF、金投信、FXと経験したところFXが一番稼げましたので、現在はFXをメインにしています。


 たしかに「為替相場は世界中の中央銀行、機関投資家、およびヘッジファンドなどが鎬を削る苛烈な鉄火場であり、運用額や情報量で圧倒的に劣る個人投資家は決して手を出してはならない(1)」という専門家のご意見があります。他方で「FXは取引コストが外貨預金より低く(2,3,4)レバレッジを低くすれば外貨預金のように使える(2,4)」という他の専門家のご意見もあります。またプロのレバレッジは通常5~10倍であるという報告もあり(4)、想像していたよりもずいぶん低いという印象を抱きました。以上の専門家のご意見と私の投資経験から、私は「FXは先進主要国の通貨(除CHF・GBP)を低レバレッジ(2倍程度)で運用するには有用」と考えています。


 このほか、FXは借金で行うとリスクが跳ね上がるため、自己資金で行うことが極めて肝要とも考えています。TRYやZARなどの新興国通貨は、一見、スワップが大きいため長期保有がお得なように見えますが、通貨自体が右肩下がりで戻ってくるか分かりませんし、証券会社の取扱廃止のほか、デノミや通貨自体が無くなるリスクもありますのでトレードしないように心がけています。証券会社は新興国通貨のキャンペーンを盛んに行っていますが、初心者を嵌め込む罠ではないかと懸念しています。


 私はFXのメリットを以下の3つと考えています。

 ひとつめはFXが投信やETFと異なり各ポジションの売買値が平均化されることなく、独立していることです。例えばFXはマイナスのポジションを塩漬けにしてスワップを獲得し続けながら、プラスのポジションのみを利確できます。

 ふたつめはFXが先物取引やオプション取引などと異なり決済日時を自分で決められ、また投信やETFのような信託手数料がかからないことです。このためFXはプラ転するまで何年でもスワップをもらいながら塩漬けにできます。

 みっつめはFXが投信やETFとは異なり、利確してすぐに新たなトレードができることです。この特徴により資産の回転率を高め、チャンスを逃すことなくトレードすることが可能です。


 取引手法は以下の通りです。

 USD/JPYとNZD/JPYは買いのみ、EUR/USDは売りのみのスイングトレードです。各通貨において100~200PIPSごとに6,000通貨で1ポジションを取るようにして出来るだけ広い範囲でトレードするように心がけています。こまめな利確をするようにしていますがマイ転したらプラ転するまで数年間も塩漬けにしています。塩漬け前提ですのでスワップがプラスのポジションしかもちませんし、『両建て』も行いません。


 計画的なナンピンを行っていまして、10ポジション以上もてるように1ポジションあたりの資金は控えめにしています。証拠金維持率が1,100%を切ったら、新たなポジションをもたないようにしてレバレッジを抑えてプラ転するまでスワップを得ながら耐えています。必要であれば追加入金をしてロスカットしないように全力を尽くしています。


 参考にするチャートはローソク足の1時間足、日足、週足、月足です。同じく参考にする移動平行線は5日、21日、200日です。チャートで過去にもみ合った付近は、抵抗になりやすいという専門家のご意見があり(4,5)、過去にもみ合った個所や移動平行線あたりにおいて『逆張り』で指値をセットすることが多いです。


 利確手法は1時間足で見て利益が伸びにくくなった時に行います。10~30PIPSでの利確が最も多いです。大きな利益は望めませんが、着実に利益を得ることを優先しています。また、就寝前にレートをチェックしてプラスのポジションがあれば利確し、就寝中に為替相場が急変するリスクに備えています。


 大切な老後資金で塩漬け前提ですので、レバレッジは最大2.5倍までに抑えています。現在の実行レバレッジは1.95倍、証拠金維持率は1,280%、損益評価額は-350,844円、預託金残高は4,347,278円です。


 7月13日~18日のトレードはありません。

 アメリカとイランとの停戦合意後にアメリカがイランへの攻撃が連日続いており、金融市場は予断を許しません。EUR/USDは下落傾向でしたが底堅くて、上に跳ねあがりそうです。


 現在のポジションはEUR/USD売りが1.0250, 1.0375, 1.0500, 1.05800, 1.0820, 1.0905, 1.1080で、スワップ合計は186,112円です。

 現在の指値注文はEUR/USD売りが、1.1600です。


 老後資金1,000万円は遥か彼方ですが、千里の道も一歩からと言いますし、焦らずにコツコツ頑張ろうと思います。


 末筆ながら金融取引は自己責任ですので、当サイトは金融取引の損失に対して一切の責任を負いかねます。ご了承の上、自己責任において金融取引を行ってくださいますようお願いいたします。


引用文献

1)富田公彦 2015 『なぜ専門家の為替予想は外れるのか』 株式会社ぱる出版

2)SBIグループ 2013 『2013年版一目でわかる あなたの最適資産運用方法』 高橋書店

3)清水友樹 2012 『どの入門書よりもカンタン!一番わかるFXの基本のき』 株式会社インターナショナル・ラグジュアリーメディア

4)川合美智子 2013 『FXプロの定石』 日本実業出版社

5)岡安盛男 2013 『岡安盛男の稼ぐFX 実践の極意』 株式会社自由国民社


ブログ FXによる資産形成 目指せ!老後資金1,000万円 2026年7月6日~11日のトレードです

 こんにちは、FXふーちゃんです。現在、老後資金1,000万円を目指してFXで資産形成をしています。運用益は2015年から現在までが約272万円、そのうち2024年が113,669円、2025年が111,880円です。


 バツイチの中年男性で、離婚後は入金額が410万円、運用益が247,278円です。


 婚姻中は子供の大学進学資金の準備のために口座の資金を下ろさず、『複利』で運用していました。離婚後、子供と面会交流をする際に外食をしたり、衣類や文房具、書籍などを購入して渡していますので、今後は運用益の一部を使いながら、私の老後資金1,000万円を貯めていこうと考えています。


 FXを始めたのは2015年くらいで最初は1万円を入金しました。「危険な『投機』の代名詞であるFXだけは決してやるまい」と心に決めていたのですが、外貨MMF、日本株投信、日本株ETF、原油ETF、金投信、FXと経験したところFXが一番稼げましたので、現在はFXをメインにしています。


 たしかに「為替相場は世界中の中央銀行、機関投資家、およびヘッジファンドなどが鎬を削る苛烈な鉄火場であり、運用額や情報量で圧倒的に劣る個人投資家は決して手を出してはならない(1)」という専門家のご意見があります。他方で「FXは取引コストが外貨預金より低く(2,3,4)レバレッジを低くすれば外貨預金のように使える(2,4)」という他の専門家のご意見もあります。またプロのレバレッジは通常5~10倍であるという報告もあり(4)、想像していたよりもずいぶん低いという印象を抱きました。以上の専門家のご意見と私の投資経験から、私は「FXは先進主要国の通貨(除CHF・GBP)を低レバレッジ(2倍程度)で運用するには有用」と考えています。


 このほか、FXは借金で行うとリスクが跳ね上がるため、自己資金で行うことが極めて肝要とも考えています。TRYやZARなどの新興国通貨は、一見、スワップが大きいため長期保有がお得なように見えますが、通貨自体が右肩下がりで戻ってくるか分かりませんし、証券会社の取扱廃止のほか、デノミや通貨自体が無くなるリスクもありますのでトレードしないように心がけています。証券会社は新興国通貨のキャンペーンを盛んに行っていますが、初心者を嵌め込む罠ではないかと懸念しています。


 私はFXのメリットを以下の3つと考えています。

 ひとつめはFXが投信やETFと異なり各ポジションの売買値が平均化されることなく、独立していることです。例えばFXはマイナスのポジションを塩漬けにしてスワップを獲得し続けながら、プラスのポジションのみを利確できます。

 ふたつめはFXが先物取引やオプション取引などと異なり決済日時を自分で決められ、また投信やETFのような信託手数料がかからないことです。このためFXはプラ転するまで何年でもスワップをもらいながら塩漬けにできます。

 みっつめはFXが投信やETFとは異なり、利確してすぐに新たなトレードができることです。この特徴により資産の回転率を高め、チャンスを逃すことなくトレードすることが可能です。


 取引手法は以下の通りです。

 USD/JPYとNZD/JPYは買いのみ、EUR/USDは売りのみのスイングトレードです。各通貨において100~200PIPSごとに6,000通貨で1ポジションを取るようにして出来るだけ広い範囲でトレードするように心がけています。こまめな利確をするようにしていますがマイ転したらプラ転するまで数年間も塩漬けにしています。塩漬け前提ですのでスワップがプラスのポジションしかもちませんし、『両建て』も行いません。


 計画的なナンピンを行っていまして、10ポジション以上もてるように1ポジションあたりの資金は控えめにしています。証拠金維持率が1,100%を切ったら、新たなポジションをもたないようにしてレバレッジを抑えてプラ転するまでスワップを得ながら耐えています。必要であれば追加入金をしてロスカットしないように全力を尽くしています。


 参考にするチャートはローソク足の1時間足、日足、週足、月足です。同じく参考にする移動平行線は5日、21日、200日です。チャートで過去にもみ合った付近は、抵抗になりやすいという専門家のご意見があり(4,5)、過去にもみ合った個所や移動平行線あたりにおいて『逆張り』で指値をセットすることが多いです。


 利確手法は1時間足で見て利益が伸びにくくなった時に行います。10~30PIPSでの利確が最も多いです。大きな利益は望めませんが、着実に利益を得ることを優先しています。また、就寝前にレートをチェックしてプラスのポジションがあれば利確し、就寝中に為替相場が急変するリスクに備えています。


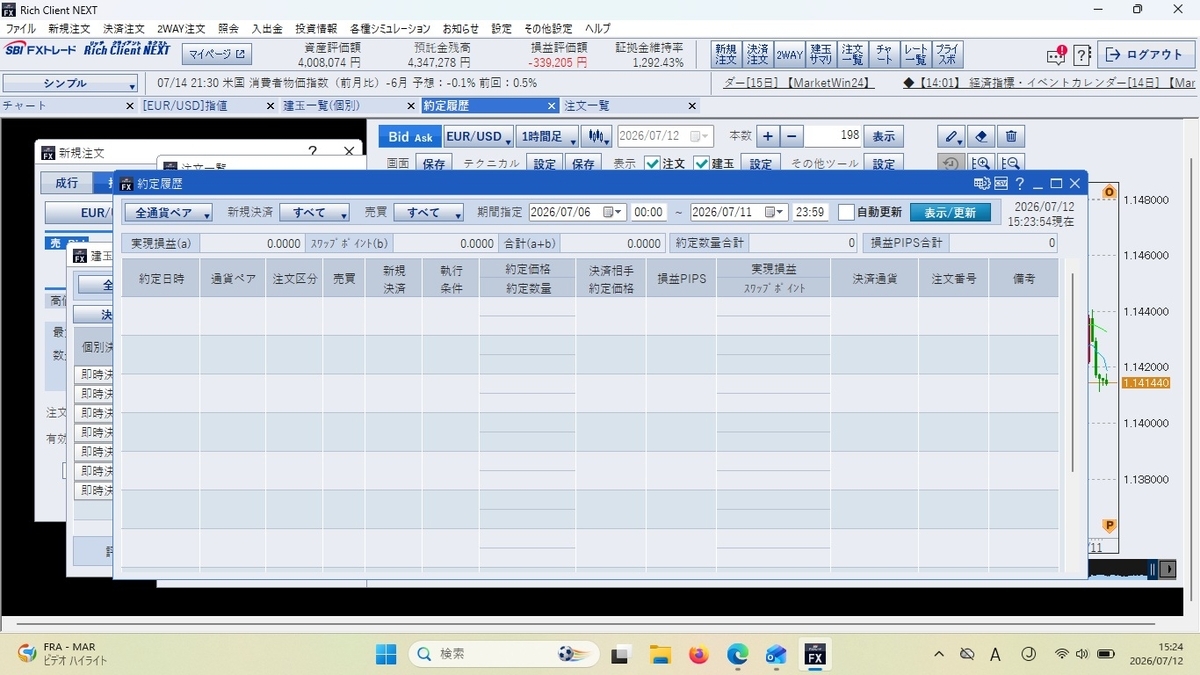
 大切な老後資金で塩漬け前提ですので、レバレッジは最大2.5倍までに抑えています。現在の実行レバレッジは1.93倍、証拠金維持率は1,292%、損益評価額は-339,205円、預託金残高は4,347,278円です。


 7月6日~11日のトレードはありません。アメリカとイランとの停戦合意はなされましたが、双方の軍事攻撃により停戦合意が破棄されそうな状況です。EUR/USDは1.14くらいが底堅くて一年以上跳ね返されていますので、ここを底抜けるかを注視しています。


 現在のポジションはEUR/USD売りが1.0250, 1.0375, 1.0500, 1.05800, 1.0820, 1.0905, 1.1080で、スワップ合計は184,075円です。

 現在の指値注文はEUR/USD売りが、1.1600です。


 老後資金1,000万円は遥か彼方ですが、千里の道も一歩からと言いますし、焦らずにコツコツ頑張ろうと思います。


 末筆ながら金融取引は自己責任ですので、当サイトは金融取引の損失に対して一切の責任を負いかねます。ご了承の上、自己責任において金融取引を行ってくださいますようお願いいたします。


引用文献

1)富田公彦 2015 『なぜ専門家の為替予想は外れるのか』 株式会社ぱる出版

2)SBIグループ 2013 『2013年版一目でわかる あなたの最適資産運用方法』 高橋書店

3)清水友樹 2012 『どの入門書よりもカンタン!一番わかるFXの基本のき』 株式会社インターナショナル・ラグジュアリーメディア

4)川合美智子 2013 『FXプロの定石』 日本実業出版社

5)岡安盛男 2013 『岡安盛男の稼ぐFX 実践の極意』 株式会社自由国民社


ブログ FXによる資産形成 目指せ!老後資金1,000万円 2026年6月22日~27日のトレードです

 こんにちは、FXふーちゃんです。現在、老後資金1,000万円を目指してFXで資産形成をしています。運用益は2015年から現在までが約272万円、そのうち2024年が113,669円、2025年が111,880円です。


 バツイチの中年男性で、離婚後は入金額が410万円、運用益が247,278円です。


 婚姻中は子供の大学進学資金の準備のために口座の資金を下ろさず、『複利』で運用していました。離婚後、子供と面会交流をする際に外食をしたり、衣類や文房具、書籍などを購入して渡していますので、今後は運用益の一部を使いながら、私の老後資金1,000万円を貯めていこうと考えています。


 FXを始めたのは2015年くらいで最初は1万円を入金しました。「危険な『投機』の代名詞であるFXだけは決してやるまい」と心に決めていたのですが、外貨MMF、日本株投信、日本株ETF、原油ETF、金投信、FXと経験したところFXが一番稼げましたので、現在はFXをメインにしています。


 たしかに「為替相場は世界中の中央銀行、機関投資家、およびヘッジファンドなどが鎬を削る苛烈な鉄火場であり、運用額や情報量で圧倒的に劣る個人投資家は決して手を出してはならない(1)」という専門家のご意見があります。他方で「FXは取引コストが外貨預金より低く(2,3,4)レバレッジを低くすれば外貨預金のように使える(2,4)」という他の専門家のご意見もあります。またプロのレバレッジは通常5~10倍であるという報告もあり(4)、想像していたよりもずいぶん低いという印象を抱きました。以上の専門家のご意見と私の投資経験から、私は「FXは先進主要国の通貨(除CHF・GBP)を低レバレッジ(2倍程度)で運用するには有用」と考えています。


 このほか、FXは借金で行うとリスクが跳ね上がるため、自己資金で行うことが極めて肝要とも考えています。TRYやZARなどの新興国通貨は、一見、スワップが大きいため長期保有がお得なように見えますが、通貨自体が右肩下がりで戻ってくるか分かりませんし、証券会社の取扱廃止のほか、デノミや通貨自体が無くなるリスクもありますのでトレードしないように心がけています。証券会社は新興国通貨のキャンペーンを盛んに行っていますが、初心者を嵌め込む罠ではないかと懸念しています。


 私はFXのメリットを以下の3つと考えています。

 ひとつめはFXが投信やETFと異なり各ポジションの売買値が平均化されることなく、独立していることです。例えばFXはマイナスのポジションを塩漬けにしてスワップを獲得し続けながら、プラスのポジションのみを利確できます。

 ふたつめはFXが先物取引やオプション取引などと異なり決済日時を自分で決められ、また投信やETFのような信託手数料がかからないことです。このためFXはプラ転するまで何年でもスワップをもらいながら塩漬けにできます。

 みっつめはFXが投信やETFとは異なり、利確してすぐに新たなトレードができることです。この特徴により資産の回転率を高め、チャンスを逃すことなくトレードすることが可能です。


 取引手法は以下の通りです。

 USD/JPYとNZD/JPYは買いのみ、EUR/USDは売りのみのスイングトレードです。各通貨において100~200PIPSごとに6,000通貨で1ポジションを取るようにして出来るだけ広い範囲でトレードするように心がけています。こまめな利確をするようにしていますがマイ転したらプラ転するまで数年間も塩漬けにしています。塩漬け前提ですのでスワップがプラスのポジションしかもちませんし、『両建て』も行いません。


 計画的なナンピンを行っていまして、10ポジション以上もてるように1ポジションあたりの資金は控えめにしています。証拠金維持率が1,100%を切ったら、新たなポジションをもたないようにしてレバレッジを抑えてプラ転するまでスワップを得ながら耐えています。必要であれば追加入金をしてロスカットしないように全力を尽くしています。


 参考にするチャートはローソク足の1時間足、日足、週足、月足です。同じく参考にする移動平行線は5日、21日、200日です。チャートで過去にもみ合った付近は、抵抗になりやすいという専門家のご意見があり(4,5)、過去にもみ合った個所や移動平行線あたりにおいて『逆張り』で指値をセットすることが多いです。


 利確手法は1時間足で見て利益が伸びにくくなった時に行います。10~30PIPSでの利確が最も多いです。大きな利益は望めませんが、着実に利益を得ることを優先しています。また、就寝前にレートをチェックしてプラスのポジションがあれば利確し、就寝中に為替相場が急変するリスクに備えています。


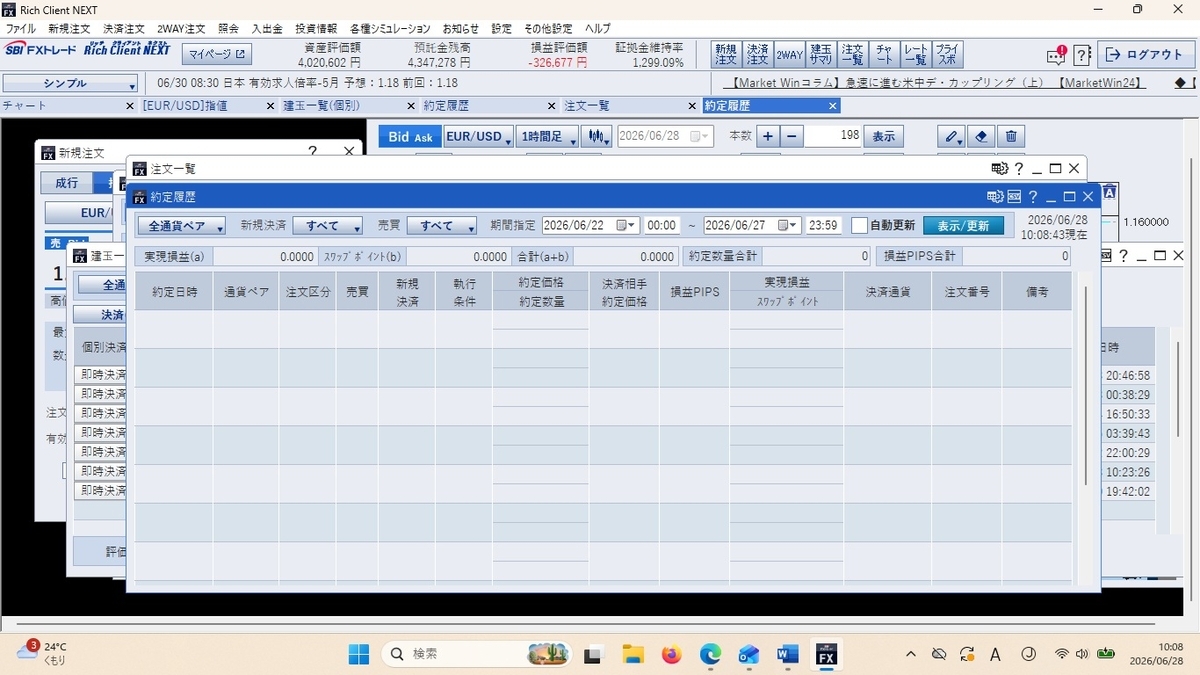
 大切な老後資金で塩漬け前提ですので、レバレッジは最大2.5倍までに抑えています。現在の実行レバレッジは1.92倍、証拠金維持率は1,299%、損益評価額は-326,677円、預託金残高は4,347,278円です。


 6月22日~27日のトレードはありませんでした。

 アメリカとイランとの暫定的な停戦が実施されていますが、その後も攻撃の応酬が続いており、予断を許しません。アメリカFRBによる政策金利が引き上げられるとの見方から、EUR/USDは下落しています。現在は底堅いあたりですので、底抜けるかを注視したいと思います。


 現在のポジションはEUR/USD売りが1.0250, 1.0375, 1.0500, 1.05800, 1.0820, 1.0905, 1.1080で、スワップ合計は179,959円です。

 現在の指値注文はEUR/USD売りが、1.1600です。


 老後資金1,000万円は遥か彼方ですが、千里の道も一歩からと言いますし、焦らずにコツコツ頑張ろうと思います。


 末筆ながら金融取引は自己責任ですので、当サイトは金融取引の損失に対して一切の責任を負いかねます。ご了承の上、自己責任において金融取引を行ってくださいますようお願いいたします。


引用文献

1)富田公彦 2015 『なぜ専門家の為替予想は外れるのか』 株式会社ぱる出版

2)SBIグループ 2013 『2013年版一目でわかる あなたの最適資産運用方法』 高橋書店

3)清水友樹 2012 『どの入門書よりもカンタン!一番わかるFXの基本のき』 株式会社インターナショナル・ラグジュアリーメディア

4)川合美智子 2013 『FXプロの定石』 日本実業出版社

5)岡安盛男 2013 『岡安盛男の稼ぐFX 実践の極意』 株式会社自由国民社